apoStrategie
Unsere aktuelle Investmentstrategie
Unser Blick auf die Kapitalmärkte | Ausgabe Oktober 2026
CIO-Statement: Widerstandskraft zahlt sich aus
„Die Kapitalmärkte haben in den vergangenen Monaten eindrucksvoll bewiesen, dass steigende Renditen nicht zwangsläufig das Ende des Aufschwungs bedeuten. Unternehmensgewinne entwickeln sich weiterhin solide, während die Wirtschaft in den großen Industrieländern widerstandsfähiger bleibt als erwartet. Gleichzeitig sorgt die fortschreitende Digitalisierung und insbesondere die Dynamik rund um Künstliche Intelligenz für zusätzliche Wachstumsimpulse.
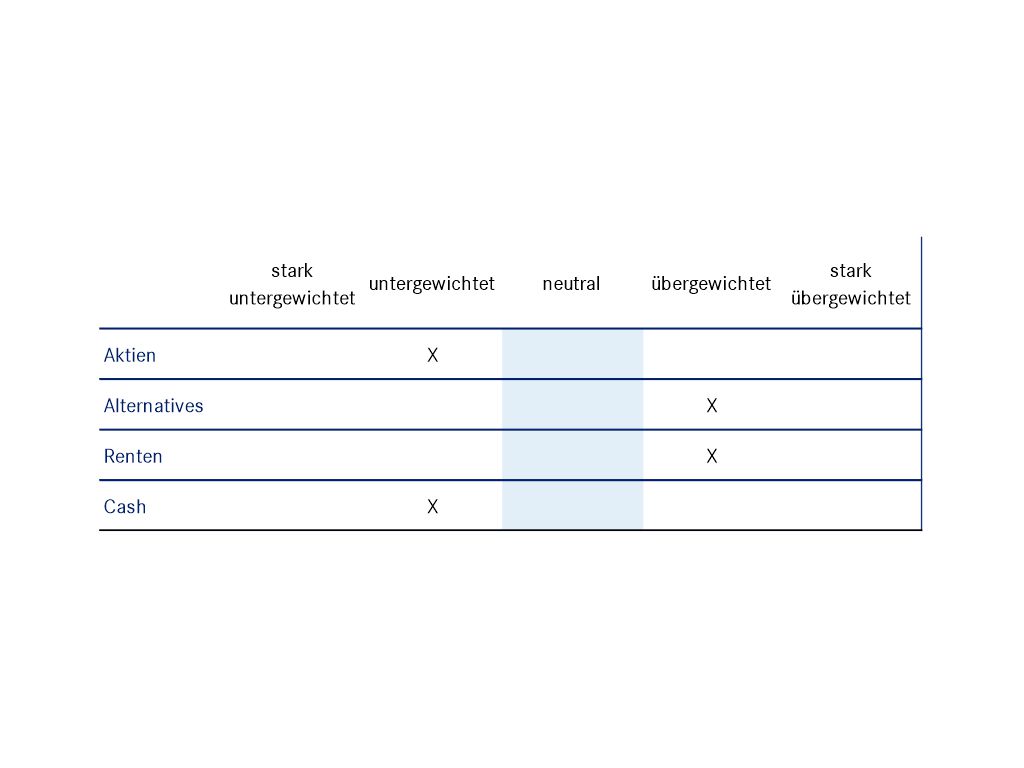
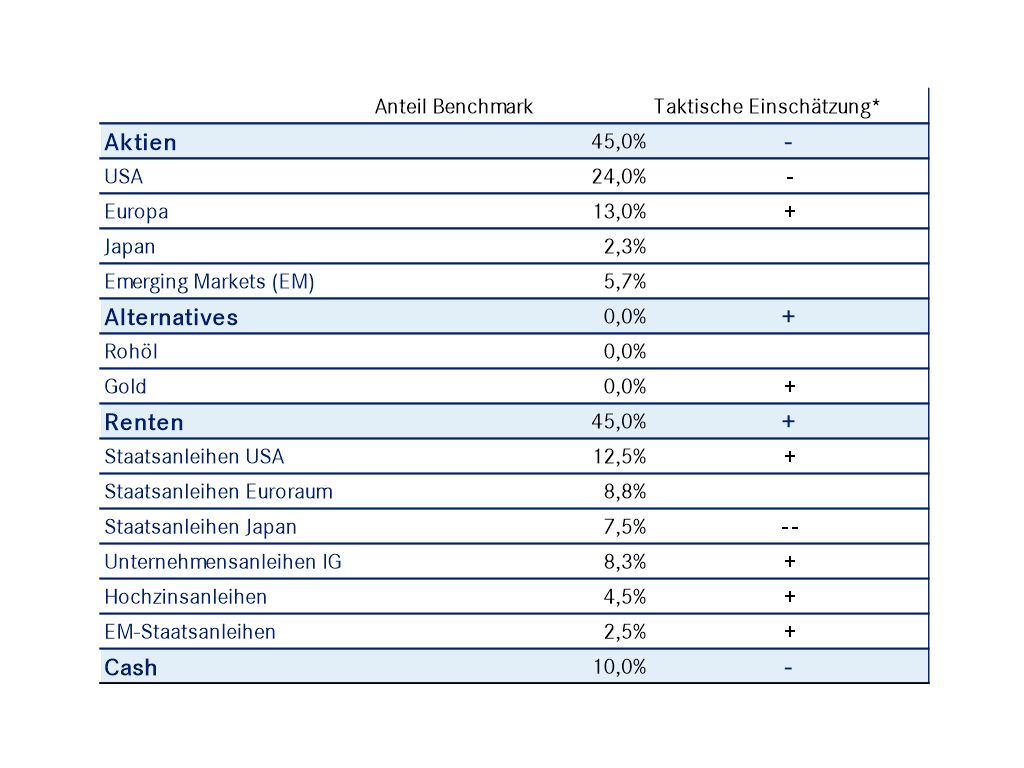
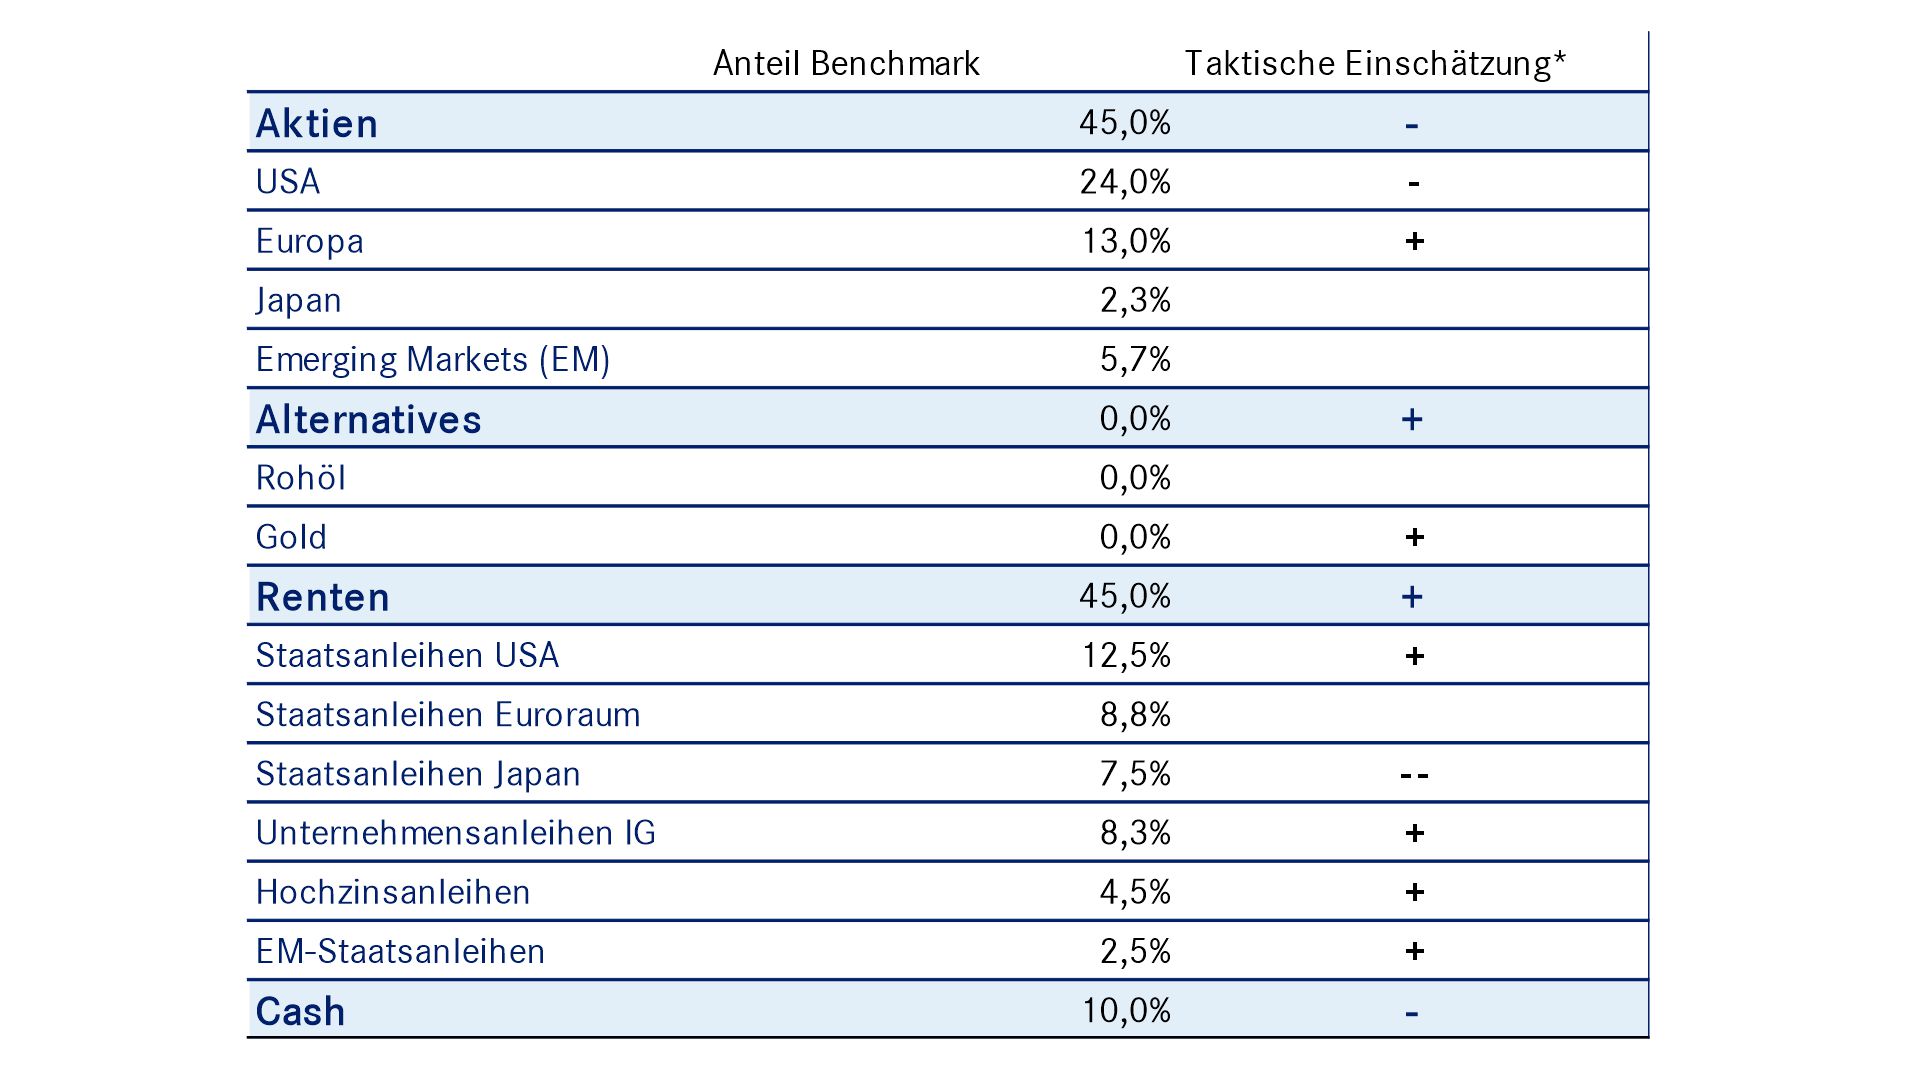
Daher bleiben wir konstruktiv für Aktien positioniert und halten an unserer Übergewichtung fest. Den Schwerpunkt legen wir weiterhin auf Schwellenländer, die USA und Japan. Auf der Rentenseite reduzieren wir unsere Gewichtung durch den Verkauf japanischer Staatsanleihen.Den vollständigen Abbau dieser Position gleichen wir durch selektive Engagements in Unternehmensanleihen sowie ausgewählten Staats- und Schwellenländeranleihen mit kürzeren Laufzeiten aus. In diesen Segmenten bleiben wir positiv. Die Renditen stellen einen guten Puffer für eventuelle Renditeanstiege dar, aber bieten insbesondere auch Kurschancen, wenn der Inflationsdruck im nächsten Jahr nachlässt. Längere Laufzeiten sehen wir trotz der höheren Renditen weiterhin kritisch."
Unser Blick auf Konjunktur & Geldpolitik
- Das Wachstum der Weltwirtschaft erweist sich als äußerst widerstandsfähig. Die kapitalmarktrelevanten Volkswirtschaften können sich gegen den Öl-Schock infolge des Iran-Kriegs behaupten. Es drohen weder eine Stagflation noch eine Rezession.
- Die Wirtschaft in den USA wächst aufgrund der expansiven Fiskalpolitik sowie geringerer Zolleffekte ähnlich wie im Vorjahr. Der KI-Investitionsboom setzt sich fort. In China bleibt die Binnenwirtschaft schwach, während der Export boomt. In Deutschland gelingt der Wirtschaft nach mehrjähriger Stagnation erstmals wieder nennenswertes Wachstum, das jedoch erst durch das Schuldenpaket möglich wurde.
- Die Inflation im Euroraum bleibt in den nächsten Monaten wegen gestiegener Energiepreise deutlich erhöht. In den USA erwarten wir bis Jahresende Fortschritte bei der Rückführung der Inflation in Richtung des Inflationsziels. Nennenswerte Zweitrundeneffekte zeichnen sich nicht ab.
- Nach den Leitzinserhöhungen im September erwarten wir von der EZB und der US-Notenbank Fed nur noch einen weiteren Schritt in diesem Jahr. Am Markt wird bis Mitte nächsten Jahres eine zu starke zinspolitische Reaktion der beiden Zentralbanken erwartet.
Unsere Analyse der Entwicklung an den Finanzmärkten
- Trotz höherer Renditen, gestiegener Energiepreise und geopolitischer Spannungen erweisen sich Konjunktur und Unternehmensgewinne als robust. Vor diesem Hintergrund behalten wir das Übergewicht in Aktien bei und setzen regional auf eine Übergewichtung der Schwellenländer, Japans und der USA.
- Wir positionieren uns bei Renten insgesamt neutral, mit selektiven Über- und deutlichen Untergewichtungen. Unternehmens- und Schwellenländeranleihen sowie europäische Staatsanleihen am kurzen Ende halten wir für attraktiv. US-Treasuries verbleiben in der Neutralität. Bei japanischen Staatsanleihen bauen wir unsere Position vollständig ab.
- An den Rohstoffmärkten sehen wir langfristig Anstiegspotenzial für den Goldpreis. Der Ölpreis verbleibt wegen des andauernden Iran-Konflikts auf erhöhtem Niveau.
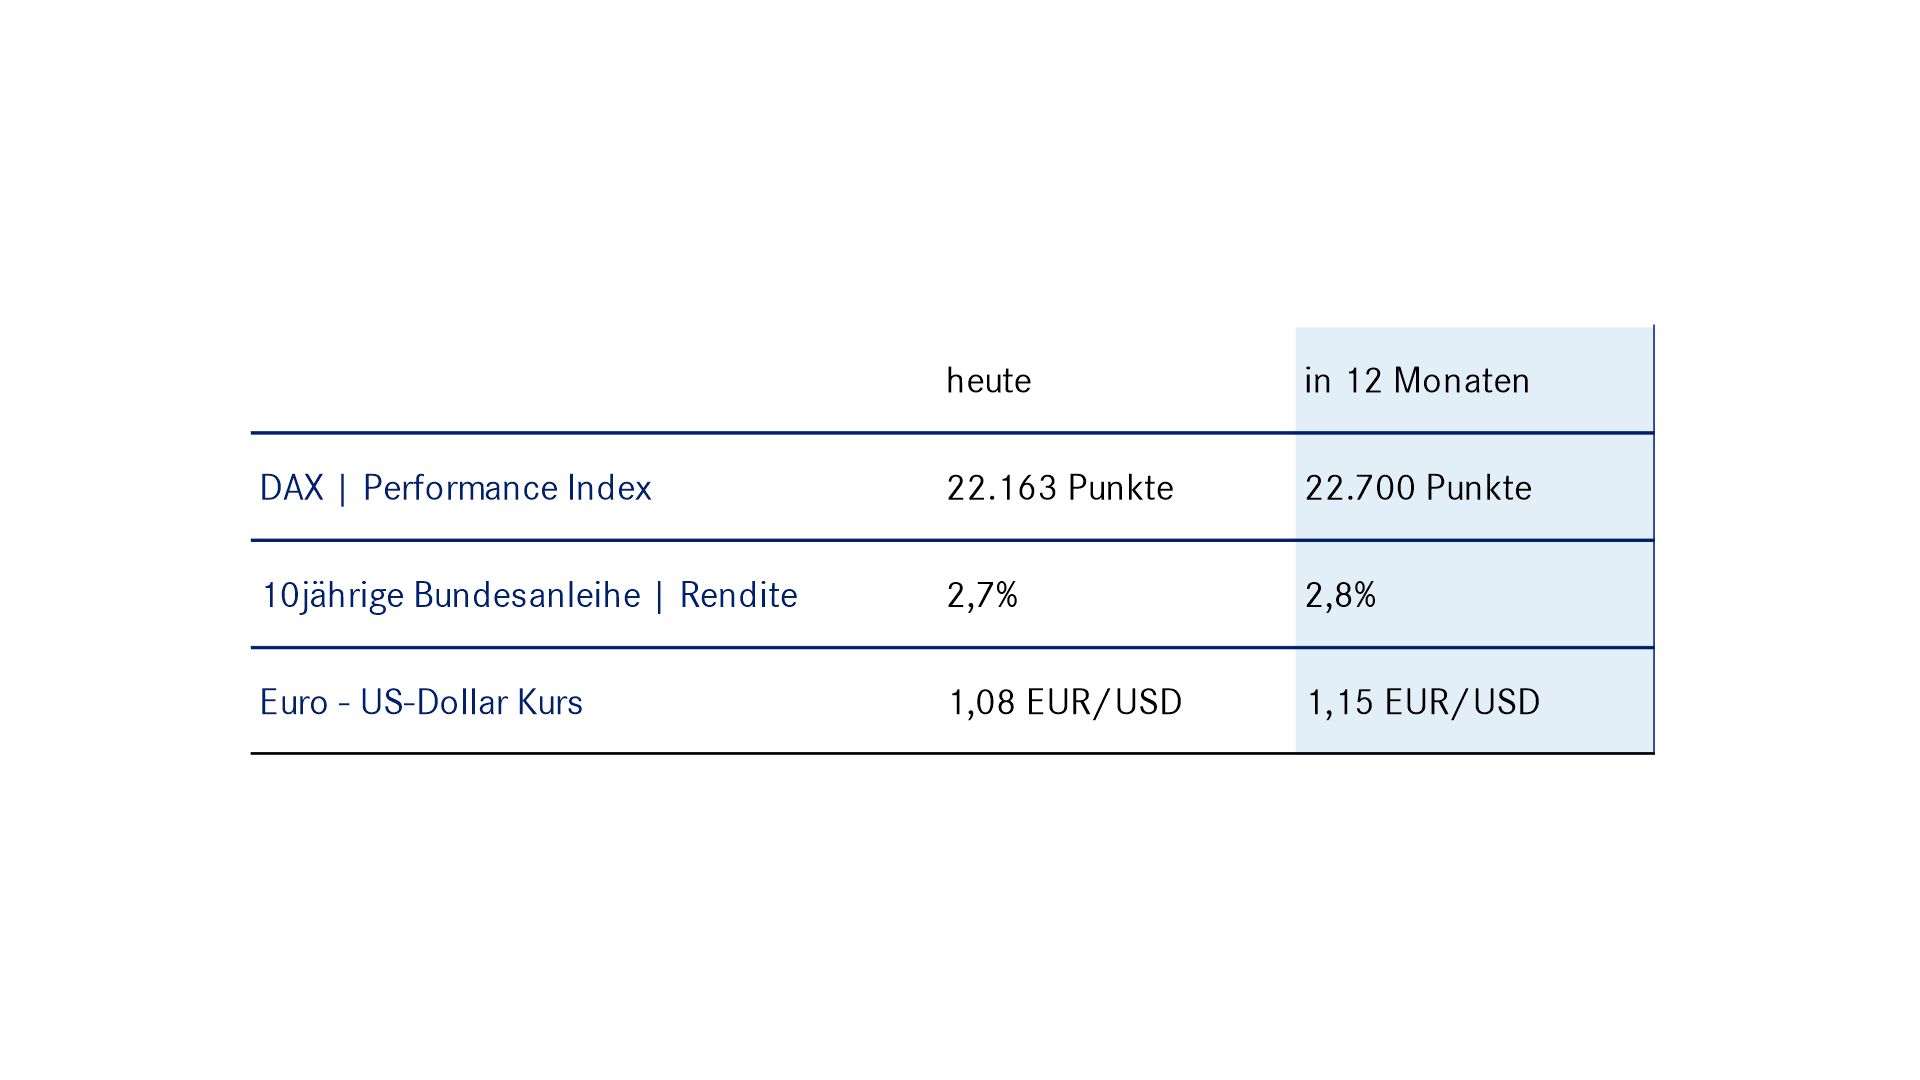
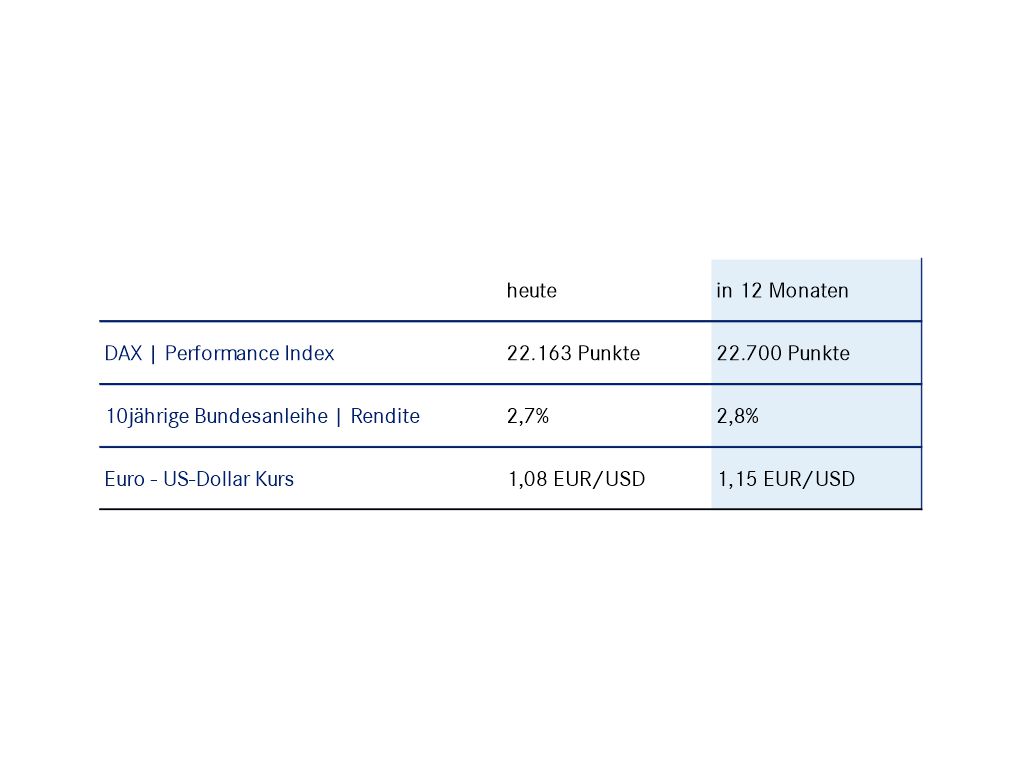
- Aus fundamentaler Sicht bleibt der US-Dollar weiter überbewertet. Politische Risiken in Europa verhindern jedoch eine Aufwertung des Euros. Wir halten an unserer seitwärts gerichteten Wechselkursprognose von 1,15 US-Dollar je Euro in zwölf Monaten fest.
Download der Gesamtausgabe
Die aktuelle Ausgabe der apoStrategie - Unser Blick auf die Kapitalmärkte können Sie hier als PDF downloaden. Bitte beachten Sie dazu die untenstehenden Hinweise.
Haben Sie unsere Investmentstrategie schon abonniert? Melden Sie sich hier zu unserem Newsletter apoStrategie an.
Hinweise
Diese Publikation ist eine Kundeninformation im Sinne des Wertpapierhandelsgesetzes. Sie stellt keine individuelle Wertpapier-, Vermögens- oder Anlageberatung oder ein Vertragsangebot dar und ist nicht als Empfehlung zu einer bestimmten Geldanlage zu verstehen.
Adressat
Diese Publikation ist ausschließlich für Kundinnen und Kunden der Deutschen Apotheker- und Ärztebank eG (apoBank) mit Wohnsitz und Aufenthaltsort in Deutschland bestimmt und dient allein zu Informationszwecken. Sie richtet sich insbesondere nicht an Personen mit Wohnsitz oder Aufenthaltsort in Großbritannien, den USA oder Kanada, auch wenn es sich um Kundinnen und Kunden der apoBank handelt.
Darstellung von Wertentwicklungen
Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Die Wertentwicklung kann durch Währungsschwankungen beeinflusst werden, wenn die Basiswährung des Wertpapiers/ Indexes von EURO abweicht.
Disclaimer
Die apoBank wird beaufsichtigt durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Straße 108, 53117 Bonn und Marie-Curie-Straße 24-28, 60439 Frankfurt am Main sowie die Europäische Zentralbank (EZB), Sonnemannstraße 20, 60314 Frankfurt am Main. Diese Publikation beruht auf von der apoBank nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Sie gibt die unverbindliche Auffassung der apoBank über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wider. Des Weiteren übernimmt die apoBank keine Haftung für Verluste, die durch die Verteilung und/ oder Verwendung dieser Informationen verursacht werden und/ oder mit der Verwendung dieser Informationen in Zusammenhang stehen. Ob und in welchem zeitlichen Abstand eine Aktualisierung dieser Ausarbeitung erfolgt, ist vorab nicht festgelegt.