Was die Finanzmärkte diese Woche beschäftigt
Unser Wochenblick
Die Themen der Woche | 9. bis 13. November 2026
Deutliche Erholung an den Aktienmärkten
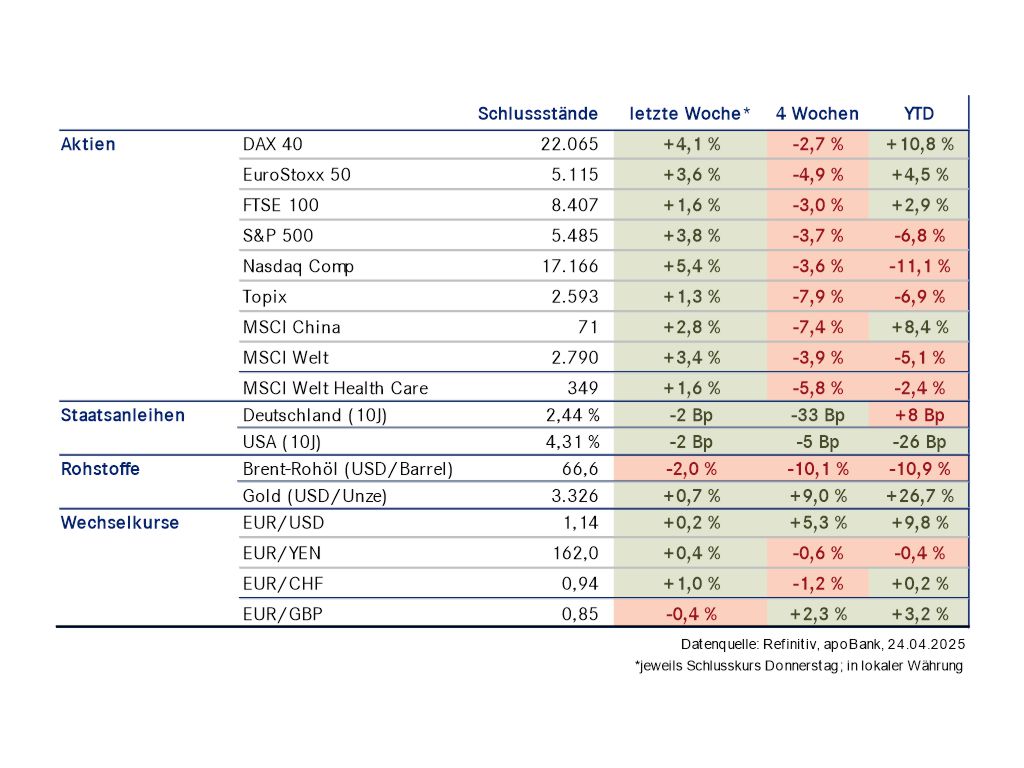
Bedingt durch starke Quartalszahlen im Technologiesektor auf beiden Seiten des Atlantiks und sinkende Energiepreise konnten sich die globalen Aktienmärkte kräftig erholen, wobei die Volatilität nach wie vor hoch bleibt. Demgegenüber sorgten anziehende US-Inflationszahlen, restriktive Töne von Fed-Vertretern und Äußerungen von US-Präsident Trump für Verkaufsdruck bei Staatsanleihen, wobei die Renditeanstiege bei US-Treasuries am stärksten ausfielen.
Freundliche, aber volatile Entwicklung an den globalen Aktienmärkten
Die internationalen Aktienmärkte entwickelten sich in der vergangenen Woche konstruktiv. In Europa lieferten neben den deutschen Tech-Unternehmen Siemens Energy und Infineon auch Unternehmen aus anderen Bereichen starke Quartalszahlen. Nach der deutlichen Schwäche im US-Technologiesegment konnten sich die entsprechenden Titel im Verlauf der Woche kräftig erholen, auch, weil Anleger die niedrigeren Kurse für günstige Wiedereinstiege nutzten. Unterstützung erhielt die Stimmung am Markt durch das starke Zahlenwerk von CoreWeave, einem US-Unternehmen für Rechenzentren und Cloud-Computing. Die in der letzten Woche gestressten Anteilsscheine entlang der KI-Wertschöpfungskette konnten sich in der Folge teils kräftig erholen, wobei die Nervosität erhöht bleibt. Darüber hinaus erhielten die Börsen im Wochenverlauf auch von den sinkenden Energiepreisen Rückenwind.
Für besondere Aufmerksamkeit sorgten die jüngsten Entwicklungen beim Chipgiganten Nvidia. Nachdem Gründer und CEO Jensen Huang eine Affäre mit einer mutmaßlich chinesischen Spionin einräumte, geriet der Aktienkurs deutlich unter Abgabedruck. Am Donnerstag verkündete Nvidia schließlich den Rücktritt von Huang, was die Verunsicherung deutlich antrieb, weil Huang das prominenteste Gesicht hinter dem KI-Investitionsboom ist.
Für besondere Aufmerksamkeit sorgten die jüngsten Entwicklungen beim Chipgiganten Nvidia. Nachdem Gründer und CEO Jensen Huang eine Affäre mit einer mutmaßlich chinesischen Spionin einräumte, geriet der Aktienkurs deutlich unter Abgabedruck. Am Donnerstag verkündete Nvidia schließlich den Rücktritt von Huang, was die Verunsicherung deutlich antrieb, weil Huang das prominenteste Gesicht hinter dem KI-Investitionsboom ist.
US-Verbraucherpreise und restriktive Fed-Reden treiben Renditen an
Die Renditen an den internationalen Staatsanleihemärkten kletterten in dieser Woche über die verschiedenen Laufzeiten hinweg, wobei die Bewegungen bei US-Treasuries am deutlichsten ausfielen. Ursächlich hierfür waren zunächst die an den Märkten als restriktiv wahrgenommenen Redebeiträge zweier Mitglieder des Offenmarktausschusses der US-Notenbank Fed. Während Waller die Diskussion um eine Anhebung des Leitzinses um 50 Basispunkte initiierte, argumentierte Logan, dass mindestens zwei Leitzinsanhebungen notwendig sein werden. In dieselbe Kerbe schlugen auch die kräftigeren US-Verbraucherpreise für den vergangenen Monat. Als Belastungsfaktor kam am Donnerstagabend noch eine Aussage des US-Präsidenten hinzu. Trump sagte, dass die USA kein Friedensabkommen mehr mit Iran verhandeln wollen, was für Verunsicherung sorgte und über die Ölpreise die Inflationserwartungen anheizte. Die Anleger preisten nicht nur den von uns für Dezember erwarteten Leitzinsschritt ein, sondern darüber hinaus eine restriktivere Politik als bislang antizipiert.
Öl, Euro und Gold schwächer
Bei den Rohstoffen präsentierte sich Öl in dieser Woche volatil. Auf den deutlichen Rückgang folgte eine Erholung des Brent-Preises, angeschoben durch die Äußerungen Trumps. Unter dem Strich zeigt sich ein leichter Preisrückgang.
Der Euro wertete gegenüber dem US-Dollar ab, was auch den restriktiveren Leitzinserwartungen hinsichtlich der US-Notenbank Fed liegt. Der stärkere Dollar und die gleichzeitig steigenden Renditen der Staatsanleihen belasteten in der Folge das Edelmetall, das auf Wochensicht deutlich an Wert einbüßen musste.
Der Euro wertete gegenüber dem US-Dollar ab, was auch den restriktiveren Leitzinserwartungen hinsichtlich der US-Notenbank Fed liegt. Der stärkere Dollar und die gleichzeitig steigenden Renditen der Staatsanleihen belasteten in der Folge das Edelmetall, das auf Wochensicht deutlich an Wert einbüßen musste.
Schlusskurse wesentlicher Anlageklassen
US-Inflationsdaten im Fokus
Im Mittelpunkt der Woche standen makroseitig die US-Inflationsdaten für Oktober. Der Verbraucherpreisindex legte gegenüber dem Vormonat um 0,4 % kräftig zu, während die Kerninflation bei 0,3 % lag. Damit fielen beide Werte etwas höher aus als von den Marktteilnehmern erwartet. Ergänzt wird das Inflationsbild heute Nachmittag nach Redaktionsschluss durch die Veröffentlichung der Produzentenpreise. Aus unserer Sicht sprechen die bislang vorliegenden Daten weiterhin für einen zusätzlichen Zinsschritt der Fed im Dezember. Diese Erwartung wurde nach Veröffentlichung der Verbraucherpreisdaten auch an den Finanzmärkten vollständig eingepreist.
Auch im Euroraum blieb die Inflation ein zentrales Thema. Nachdem die deutsche Inflationsrate im September noch 3,3 % gegenüber dem Vorjahr betragen hatte, sank sie im Oktober auf 2,8 %. Maßgeblich hierfür waren niedrigere Kraftstoffpreise infolge der vorübergehenden Senkung der Energiesteuer, die den Preisauftrieb dämpften.
Auch im Euroraum blieb die Inflation ein zentrales Thema. Nachdem die deutsche Inflationsrate im September noch 3,3 % gegenüber dem Vorjahr betragen hatte, sank sie im Oktober auf 2,8 %. Maßgeblich hierfür waren niedrigere Kraftstoffpreise infolge der vorübergehenden Senkung der Energiesteuer, die den Preisauftrieb dämpften.
Was nächste Woche wichtig wird: Makrodaten, Quartalszahlen von Nvidia und Börsengang von Anthropic
Im Fokus der kommenden Woche stehen die endgültigen Inflationsdaten für den Euroraum. Nachdem die vorläufige Schätzung für Oktober bereits eine Jahresteuerungsrate von 4,0 % signalisiert hat, richten sich die Blicke nun auf die Detaildaten und deren Auswirkungen auf die Geldpolitik der EZB. In den USA stehen die Einzelhandelsumsätze für Oktober sowie das Protokoll der jüngsten FOMC Sitzung im Mittelpunkt. Beide Veröffentlichungen liefern wichtige Hinweise auf die Stärke der US-Wirtschaft und die geldpolitischen Überlegungen der Fed.
Darüber hinaus warten die Investoren mit Nervosität auf die Quartalszahlen von Nvidia. Nach der zuletzt gestiegenen Unsicherheit im Technologiesektor und den Diskussionen um den zurückgetretenen Firmenchef Jensen Huang gelten die Ergebnisse als wichtiger Stimmungstest für den KI-Sektor und die weitere Entwicklung der US-Technologiewerte. Ein weiterer Lackmustest für die Branche ist der für die nächste Woche geplante Börsengang des KI-Unternehmens Anthropic.
Darüber hinaus warten die Investoren mit Nervosität auf die Quartalszahlen von Nvidia. Nach der zuletzt gestiegenen Unsicherheit im Technologiesektor und den Diskussionen um den zurückgetretenen Firmenchef Jensen Huang gelten die Ergebnisse als wichtiger Stimmungstest für den KI-Sektor und die weitere Entwicklung der US-Technologiewerte. Ein weiterer Lackmustest für die Branche ist der für die nächste Woche geplante Börsengang des KI-Unternehmens Anthropic.
Hinweise
Diese Publikation ist eine Kundeninformation im Sinne des Wertpapierhandelsgesetzes. Sie stellt keine individuelle Wertpapier-, Vermögens- oder Anlageberatung oder ein Vertragsangebot dar und ist nicht als Empfehlung zu einer bestimmten Geldanlage zu verstehen.
Adressat
Diese Publikation ist ausschließlich für Kundinnen und Kunden der Deutschen Apotheker- und Ärztebank eG (apoBank) mit Wohnsitz und Aufenthaltsort in Deutschland bestimmt und dient allein zu Informationszwecken. Sie richtet sich insbesondere nicht an Personen mit Wohnsitz oder Aufenthaltsort in Großbritannien, den USA oder Kanada, auch wenn es sich um Kundinnen und Kunden der apoBank handelt.
Darstellung von Wertentwicklungen
Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Die Wertentwicklung kann durch Währungsschwankungen beeinflusst werden, wenn die Basiswährung des Wertpapiers/ Indexes von EURO abweicht.
Disclaimer
Die apoBank wird beaufsichtigt durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Straße 108, 53117 Bonn und Marie-Curie-Straße 24-28, 60439 Frankfurt am Main sowie die Europäische Zentralbank (EZB), Sonnemannstraße 20, 60314 Frankfurt am Main. Diese Publikation beruht auf von der apoBank nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Sie gibt die unverbindliche Auffassung der apoBank über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wider. Des Weiteren übernimmt die apoBank keine Haftung für Verluste, die durch die Verteilung und/ oder Verwendung dieser Informationen verursacht werden und/ oder mit der Verwendung dieser Informationen in Zusammenhang stehen. Ob und in welchem zeitlichen Abstand eine Aktualisierung dieser Ausarbeitung erfolgt, ist vorab nicht festgelegt.
Diese Publikation ist eine Kundeninformation im Sinne des Wertpapierhandelsgesetzes. Sie stellt keine individuelle Wertpapier-, Vermögens- oder Anlageberatung oder ein Vertragsangebot dar und ist nicht als Empfehlung zu einer bestimmten Geldanlage zu verstehen.
Adressat
Diese Publikation ist ausschließlich für Kundinnen und Kunden der Deutschen Apotheker- und Ärztebank eG (apoBank) mit Wohnsitz und Aufenthaltsort in Deutschland bestimmt und dient allein zu Informationszwecken. Sie richtet sich insbesondere nicht an Personen mit Wohnsitz oder Aufenthaltsort in Großbritannien, den USA oder Kanada, auch wenn es sich um Kundinnen und Kunden der apoBank handelt.
Darstellung von Wertentwicklungen
Angaben zur bisherigen Wertentwicklung erlauben keine verlässliche Prognose für die Zukunft. Die Wertentwicklung kann durch Währungsschwankungen beeinflusst werden, wenn die Basiswährung des Wertpapiers/ Indexes von EURO abweicht.
Disclaimer
Die apoBank wird beaufsichtigt durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), Graurheindorfer Straße 108, 53117 Bonn und Marie-Curie-Straße 24-28, 60439 Frankfurt am Main sowie die Europäische Zentralbank (EZB), Sonnemannstraße 20, 60314 Frankfurt am Main. Diese Publikation beruht auf von der apoBank nicht überprüfbaren, allgemein zugänglichen Quellen, die wir für zuverlässig halten, für deren Richtigkeit und Vollständigkeit wir jedoch keine Gewähr übernehmen können. Sie gibt die unverbindliche Auffassung der apoBank über den Markt und die Produkte zum Zeitpunkt des Redaktionsschlusses wider. Des Weiteren übernimmt die apoBank keine Haftung für Verluste, die durch die Verteilung und/ oder Verwendung dieser Informationen verursacht werden und/ oder mit der Verwendung dieser Informationen in Zusammenhang stehen. Ob und in welchem zeitlichen Abstand eine Aktualisierung dieser Ausarbeitung erfolgt, ist vorab nicht festgelegt.